
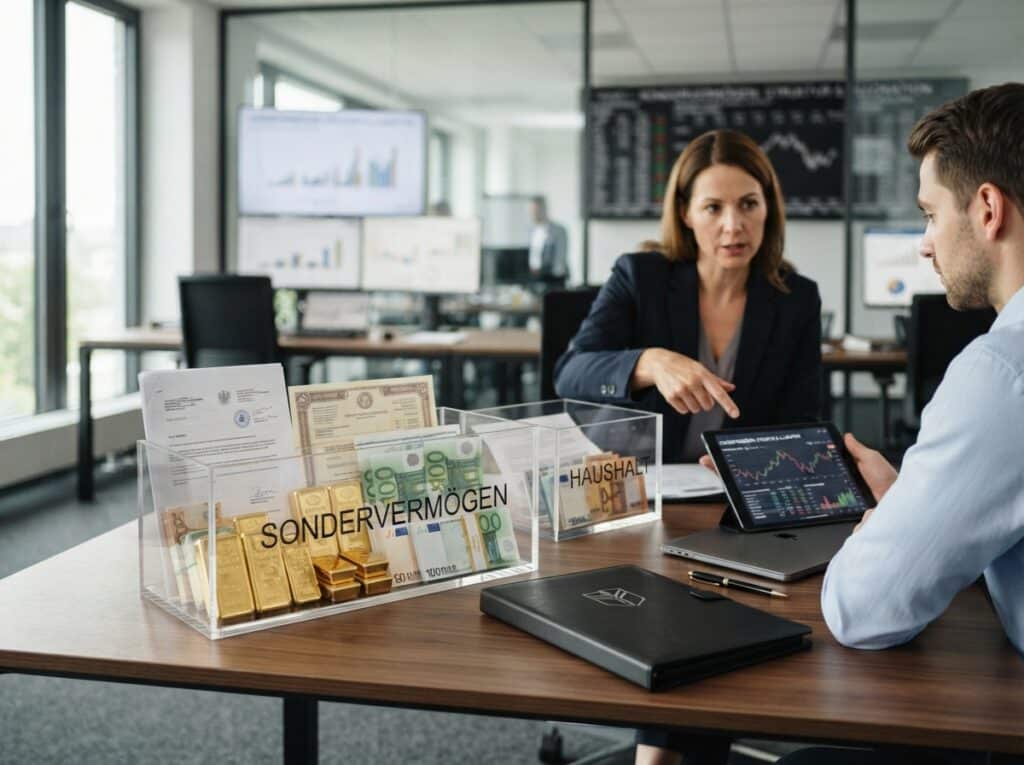
Ein Sondervermögen ist ein separater Vermögensbestand, der rechtlich vom Privat- oder Betriebsvermögen des Schuldners getrennt ist und ausschließlich zur Befriedigung bestimmter Gläubiger bestimmt ist. Diese Konstruktion schützt das Vermögen vor dem Zugriff anderer Gläubiger und ermöglicht eine gezielte Mittelverwendung, was sie für diverse Anwendungsbereiche attraktiv macht.
Das sind die beliebtesten Finanzratgeber Sondervermögen Produkte
Keine Produkte gefunden.Was genau versteht man unter einem Sondervermögen?
Ein Sondervermögen, oft auch als „Sonderfonds“ oder „Treuhandvermögen“ bezeichnet, ist im Kern eine rechtliche Gestaltung, bei der Vermögenswerte (wie Geld, Wertpapiere, Immobilien oder auch Rechte) aus dem allgemeinen Vermögen einer Person oder eines Unternehmens herausgelöst und einem separaten Zweck zugeführt werden. Dieser Zweck ist in der Regel durch einen Vertrag, eine Satzung oder eine gesetzliche Regelung klar definiert. Die Trennung vom Stammvermögen ist entscheidend, da sie sicherstellt, dass die im Sondervermögen gebundenen Mittel ausschließlich für die im Vermögenszweck festgelegten Zwecke verwendet werden können und im Falle einer Insolvenz des Treugebers oder des Vermögensverwalters geschützt sind.
Wie funktioniert die rechtliche und operative Umsetzung eines Sondervermögens?
Die Funktionsweise eines Sondervermögens basiert auf dem Prinzip der rechtlichen Separierung und zweckgebundenen Verwaltung. Typischerweise wird ein Vermögensverwalter (Treuhänder) eingesetzt, der die Vermögenswerte treuhänderisch verwaltet. Dieser Verwalter handelt im Interesse der Begünstigten und gemäß den Vorgaben des Sondervermögensvertrags oder der Satzung. Die Vermögenswerte werden auf separaten Konten oder in separaten Depots geführt, was sie physisch und rechtlich vom Vermögen des Treugebers abgrenzt. Im Falle einer Zahlungsunfähigkeit des Treugebers sind die Mittel des Sondervermögens grundsätzlich nicht von dessen Insolvenzmasse erfasst und stehen somit den vorgesehenen Gläubigern oder Begünstigten zur Verfügung. Die genauen Mechanismen der Funktionsweise variieren je nach Art des Sondervermögens, beispielsweise bei Investmentfonds, Pensionsfonds oder im Rahmen von Sanierungsfällen.
Welche verschiedenen Arten von Sondervermögen gibt es?
Es existiert eine breite Palette von Sondervermögen, die sich in ihrem Zweck, ihrer Struktur und den anwendbaren rechtlichen Rahmenbedingungen unterscheiden. Einige der gängigsten Formen umfassen:
- Investmentfonds: Hier werden die Gelder vieler Anleger gesammelt und professionell in Wertpapiere oder andere Anlageklassen investiert. Das Sondervermögen ist hierbei rechtlich vom Vermögen der Fondsgesellschaft getrennt.
- Pensionsfonds und Versorgungswerke: Diese Sondervermögen dienen der Finanzierung von Altersvorsorgeansprüchen für Mitarbeiter eines Unternehmens oder Mitglieder einer Berufsgruppe. Sie sind oft gesetzlich geregelt und unterliegen strengen Aufsichtsbestimmungen.
- Sondervermögen im Insolvenzrecht: Im Rahmen von Unternehmenssanierungen oder Insolvenzverfahren können Vermögenswerte in ein Sondervermögen überführt werden, um bestimmte Gläubigergruppen bevorzugt zu bedienen oder um den Fortbetrieb eines Unternehmensteils zu ermöglichen.
- Stiftungsvermögen: Vermögen, das einer Stiftung zugeordnet ist, wird als Sondervermögen behandelt und darf nur für die satzungsgemäßen Zwecke der Stiftung verwendet werden.
- Betriebliche Altersvorsorge (bAV): Die über Pensionskassen oder Pensionsfonds durchgeführte bAV stellt ebenfalls eine Form des Sondervermögens dar.
Warum werden Sondervermögen eingesetzt?
Der Einsatz von Sondervermögen bietet eine Reihe von Vorteilen und dient verschiedenen Zielen:
- Schutz vor Gläubigerzugriff: Dies ist oft der primäre Grund. Durch die rechtliche Trennung sind die Vermögenswerte im Sondervermögen im Falle einer Insolvenz oder Zahlungsunfähigkeit des Treugebers vor dem Zugriff anderer Gläubiger geschützt.
- Zweckbindung und Transparenz: Sondervermögen gewährleisten, dass die Mittel ausschließlich für den definierten Zweck verwendet werden. Dies schafft Transparenz und Vertrauen bei den Begünstigten.
- Professionelle Verwaltung: Oft werden spezialisierte Vermögensverwalter eingesetzt, die über das nötige Know-how verfügen, um die Vermögenswerte im Sinne der Begünstigten optimal zu managen.
- Risikostreuung: Insbesondere bei Investmentfonds ermöglicht die Bündelung von Geldern eine breitere Risikostreuung, was für einzelne Anleger sonst oft nicht realisierbar wäre.
- Erfüllung von Verpflichtungen: Sondervermögen sind ein wichtiges Instrument zur Sicherung von Zahlungsverpflichtungen, sei es gegenüber Mitarbeitern (Altersvorsorge) oder im Rahmen von komplexen Finanzierungsstrukturen.
- Steuerliche oder regulatorische Vorteile: In manchen Fällen können Sondervermögen steuerliche oder regulatorische Vorteile bieten, die durch die spezifische Ausgestaltung und Gesetzgebung bedingt sind.
Welche Rolle spielt der Vermögensverwalter bei einem Sondervermögen?
Der Vermögensverwalter, auch Treuhänder genannt, ist eine zentrale Figur bei der Funktionsweise eines Sondervermögens. Seine Aufgaben umfassen:
- Verwaltung und Anlage der Vermögenswerte: Der Verwalter ist dafür verantwortlich, die ihm anvertrauten Vermögenswerte gemäß den Anlagekriterien und Vorgaben des Sondervermögens zu verwalten und zu investieren.
- Sicherstellung der Zweckbindung: Er muss sicherstellen, dass die Vermögenswerte ausschließlich den im Sondervermögen festgelegten Zwecken zugeführt werden.
- Berichterstattung und Transparenz: Der Verwalter ist verpflichtet, regelmäßige Berichte über die Entwicklung des Sondervermögens und die getätigten Transaktionen zu erstellen und den Begünstigten oder Aufsichtsbehörden zur Verfügung zu stellen.
- Einhaltung rechtlicher und regulatorischer Vorschriften: Er muss sicherstellen, dass die Verwaltung des Sondervermögens stets im Einklang mit den geltenden Gesetzen und Verordnungen erfolgt.
- Interessenwahrung der Begünstigten: Der Verwalter agiert in der Regel im Interesse der Begünstigten des Sondervermögens und muss deren Rechte wahren.
Die Auswahl eines qualifizierten und vertrauenswürdigen Vermögensverwalters ist daher von entscheidender Bedeutung für den Erfolg und die Sicherheit eines Sondervermögens.
Wie werden die Vermögenswerte eines Sondervermögens geschützt?
Der Schutz der Vermögenswerte eines Sondervermögens beruht primär auf der rechtlichen Trennung vom Vermögen des Treugebers. Dies bedeutet, dass im Falle einer Insolvenz des Treugebers die im Sondervermögen befindlichen Mittel nicht zur Befriedigung dessen allgemeiner Gläubiger herangezogen werden können. Diese Separierung ist in der Regel durch entsprechende Verträge (z.B. Treuhandvertrag, Gesellschaftsvertrag) oder gesetzliche Bestimmungen gewährleistet. Darüber hinaus unterliegen viele Sondervermögen, insbesondere Investmentfonds und bestimmte Formen der betrieblichen Altersvorsorge, einer staatlichen Aufsicht. Aufsichtsbehörden wie die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) in Deutschland überwachen die Einhaltung von Vorschriften, die dem Schutz der Anleger und der Integrität des Sondervermögens dienen. Dies kann die Kapitalanforderungen an den Verwalter, die Transparenzpflichten und die Anlagegrundsätze umfassen.
Können Sondervermögen jederzeit aufgelöst oder umgewandelt werden?
Die Auflösung oder Umwandlung eines Sondervermögens ist nicht immer ohne Weiteres möglich und hängt stark von den spezifischen Regelungen ab, die für das jeweilige Sondervermögen gelten. Bei Investmentfonds beispielsweise gibt es oft Regelungen zur Rückgabe von Anteilen, die eine Auflösung für den einzelnen Anleger ermöglichen. Bei Pensionsfonds oder Stiftungsvermögen sind die Möglichkeiten zur Auflösung oder zur Verwendung der Mittel für andere Zwecke meist durch strenge gesetzliche Bestimmungen oder die Satzung limitiert, um den Fortbestand der zugrundeliegenden Verpflichtungen oder Zwecke zu gewährleisten. Eine grundlegende Umwandlung oder Auflösung eines Sondervermögens erfordert oft die Zustimmung aller Beteiligten, eine behördliche Genehmigung oder die Erfüllung bestimmter vertraglicher oder gesetzlicher Voraussetzungen.
Welche Risiken sind mit Sondervermögen verbunden?
Obwohl Sondervermögen dem Schutz dienen, sind sie nicht gänzlich frei von Risiken. Zu den relevanten Risiken zählen:
- Marktrisiken: Wenn ein Sondervermögen in Wertpapiere investiert, unterliegt es Marktschwankungen. Sinkende Kurse können zu Wertverlusten führen.
- Ausfallrisiken: Auch wenn das Vermögen vom Schuldner getrennt ist, kann es theoretisch zu Ausfällen bei den Anlageprodukten selbst kommen, in die das Sondervermögen investiert ist.
- Verwaltungsrisiken: Fehler oder Fehlentscheidungen des Vermögensverwalters können sich negativ auf die Performance des Sondervermögens auswirken.
- Liquiditätsrisiken: In bestimmten Fällen kann es schwierig sein, schnell auf die im Sondervermögen gebundenen Mittel zuzugreifen, insbesondere wenn diese langfristig angelegt sind oder spezielle Rücknahmebedingungen gelten.
- Regulatorische Risiken: Änderungen in der Gesetzgebung oder Aufsichtsrechtsprechung können die Struktur oder die Renditeerwartungen von Sondervermögen beeinflussen.
- Kostenrisiken: Die Verwaltung von Sondervermögen ist mit Kosten verbunden (Verwaltungsgebühren, Transaktionskosten), die die Rendite schmälern können.
Es ist wichtig, sich über die spezifischen Risiken eines jeden Sondervermögens im Klaren zu sein, bevor man sich daran beteiligt oder es einrichtet.
Gibt es Unterschiede zwischen Sondervermögen und anderen Vermögensformen?
Ja, die Unterschiede zwischen einem Sondervermögen und anderen Vermögensformen sind signifikant und liegen primär in der rechtlichen Behandlung und dem Schutzniveau. Im Gegensatz zum allgemeinen Privat- oder Betriebsvermögen, das im Falle einer Zahlungsunfähigkeit oder Insolvenz zur Befriedigung aller Gläubiger herangezogen werden kann, ist ein Sondervermögen rechtlich von der Insolvenzmasse des Treugebers abgetrennt. Dieses Schutzniveau ist ein Kernmerkmal. Während beispielsweise ein Girokonto oder ein Depot, das auf den Namen einer natürlichen oder juristischen Person lautet, grundsätzlich Teil deren Vermögens ist, sind die Vermögenswerte eines Sondervermögens (z.B. ein Investmentfondsanteil) eigenständig und nur für den im Sondervermögen definierten Zweck bestimmt.
Wann ist die Einrichtung eines Sondervermögens sinnvoll?
Die Einrichtung eines Sondervermögens ist in verschiedenen Situationen sinnvoll:
- Zur Altersvorsorge: Um eigene Altersvorsorgeansprüche oder die von Mitarbeitern zu sichern (z.B. über Pensionsfonds).
- Zum Schutz von Vermögenswerten: Wenn Sie Ihr Vermögen vor potenziellen Gläubigeransprüchen schützen möchten, z.B. durch Überführung in eine Stiftung oder eine Treuhandstruktur.
- Für Kapitalanlagen: Wenn Sie als Anleger in diversifizierte Anlageklassen investieren möchten, ohne selbst die Verwaltung übernehmen zu müssen (z.B. über Investmentfonds).
- Zur Erfüllung spezifischer Verpflichtungen: Wenn ein Unternehmen oder eine Organisation bestimmte finanzielle Verpflichtungen absichern muss, z.B. gegenüber Lieferanten oder im Rahmen von Projektfinanzierungen.
- Bei Sanierungsfällen: Um in einem überschuldeten Unternehmen gezielt Vermögenswerte für bestimmte Zwecke oder Gläubiger zu erhalten.
Tabelle: Schlüsselkomponenten und Funktionen von Sondervermögen
| Kategorie | Beschreibung | Funktion | Bedeutung |
|---|---|---|---|
| Rechtliche Trennung | Abgrenzung des Vermögensbestands vom Privat- oder Betriebsvermögen des Treugebers. | Schutz vor Insolvenzmasse und Gläubigerzugriff. | Sicherheit für die Begünstigten und Zweckbindung. |
| Vermögensverwalter (Treuhänder) | Professionelle oder institutionelle Partei, die das Sondervermögen verwaltet. | Anlage, Verwaltung und Überwachung der Vermögenswerte gemäß den Vorgaben. | Sicherstellung einer kompetenten und zweckkonformen Bewirtschaftung. |
| Zweckbindung | Klare Definition des Verwendungszwecks der im Sondervermögen gebundenen Mittel. | Gewährleistung der ausschließlichen Verwendung für den festgelegten Zweck. | Transparenz, Vertrauen und Erfüllung der ursprünglichen Absicht. |
| Aufsicht und Regulierung | Überwachung durch staatliche Behörden (z.B. BaFin) für bestimmte Arten von Sondervermögen. | Einhaltung von Vorschriften zum Schutz der Anleger und zur Stabilität des Finanzmarktes. | Vertrauensbildung und Minimierung systemischer Risiken. |
| Begünstigte | Die Personen, Institutionen oder Zwecke, für die das Sondervermögen bestimmt ist. | Erhalten die Mittel oder die Erträge gemäß der Regelung des Sondervermögens. | Ziel der Vermögensbildung und -sicherung. |
Das sind die neuesten Finanzratgeber Sondervermögen Produkte mit der besten Bewertung


FAQ – Häufig gestellte Fragen zu Sondervermögen
Was ist der Hauptunterschied zwischen einem Sondervermögen und einem Girokonto?
Der Hauptunterschied liegt in der rechtlichen Behandlung und dem Schutzniveau. Ein Girokonto ist Teil Ihres allgemeinen Privatvermögens und somit im Falle einer Insolvenz oder Pfändung für alle Ihre Gläubiger zugänglich. Ein Sondervermögen hingegen ist rechtlich vom Vermögen des Treugebers getrennt. Dies bedeutet, dass die Vermögenswerte des Sondervermögens im Falle der Insolvenz des Treugebers nicht gepfändet oder zur Befriedigung dessen anderer Gläubiger verwendet werden können. Es dient einem spezifischen, definierten Zweck.
Sind Sondervermögen immer sicher vor Verlusten?
Nein, Sondervermögen sind nicht zwangsläufig immun gegen Verluste. Während sie vor dem direkten Zugriff von Gläubigern des Treugebers geschützt sind, können sie dennoch Marktrisiken unterliegen. Wenn das Sondervermögen beispielsweise in Aktien oder Anleihen investiert ist, können Wertverluste eintreten, wenn die Kurse dieser Anlagen fallen. Auch das Risiko des Ausfalls der Anlage selbst oder schlechte Managemententscheidungen des Vermögensverwalters können zu Verlusten führen. Der Schutz bezieht sich primär auf die insolvenzrechtliche Trennung vom Vermögen des Treugebers.
Wer profitiert von einem Sondervermögen?
Von einem Sondervermögen profitieren die im Vermögenszweck oder in der Satzung definierten Begünstigten. Dies können beispielsweise sein: Anleger bei einem Investmentfonds, Mitarbeiter bei einer betrieblichen Altersvorsorge, Stiftungsbegünstigte bei einer Stiftung oder auch bestimmte Gläubigergruppen in einem Sanierungsfall. Der Treugeber selbst kann indirekt profitieren, indem er beispielsweise seinen Verpflichtungen nachkommt oder die Vermögenswerte für zukünftige Generationen sichert.
Welche Kosten fallen typischerweise bei einem Sondervermögen an?
Die Kosten für ein Sondervermögen können vielfältig sein und hängen von der Art und Komplexität des Sondervermögens ab. Üblich sind beispielsweise Verwaltungsgebühren für den Vermögensverwalter, Transaktionskosten für Anlagegeschäfte, Depotgebühren, Kosten für die Erstellung von Berichten und Prüfungen sowie gegebenenfalls Kosten für rechtliche oder steuerliche Beratung. Bei Investmentfonds kommen oft auch Ausgabeaufschläge oder laufende Kosten (TER – Total Expense Ratio) hinzu. Es ist wichtig, sich über alle anfallenden Kosten im Klaren zu sein, da diese die Netto-Rendite beeinflussen.
Kann ich mir das Geld aus einem Sondervermögen jederzeit auszahlen lassen?
Die Möglichkeit zur jederzeitigen Auszahlung aus einem Sondervermögen hängt stark von dessen Ausgestaltung ab. Bei offenen Investmentfonds ist die Rückgabe von Anteilen in der Regel relativ flexibel geregelt, meist zu den Kursen des nächsten Bewertungstages. Bei anderen Formen von Sondervermögen, wie z.B. Pensionsfonds oder bestimmten Stiftungsmodellen, sind die Auszahlungsmöglichkeiten oft durch Fristen, Altersgrenzen oder spezifische Bedingungen (z.B. Eintritt des Versicherungsfalls) eingeschränkt, um den Fortbestand des Sondervermögens und die Erfüllung seines Zwecks zu gewährleisten. Es ist ratsam, die jeweiligen Auszahlungsmodalitäten vorab genau zu prüfen.
Wie wird die rechtliche Trennung eines Sondervermögens sichergestellt?
Die rechtliche Trennung wird durch verschiedene Mechanismen sichergestellt, abhängig von der Art des Sondervermögens. Bei Investmentfonds geschieht dies durch die rechtliche Struktur des Fonds, bei der die Vermögenswerte im Eigentum des Fonds selbst stehen und die Kapitalverwaltungsgesellschaft (KVG) als Dienstleister agiert. Bei Stiftungen ist die Trennung durch das Stiftungsgesetz und die Satzung geregelt. Im Rahmen von Insolvenzen können spezielle Treuhandvereinbarungen oder gesetzliche Regelungen die Separierung von Vermögenswerten ermöglichen. Entscheidend ist die klare vertragliche oder gesetzliche Bestimmung, dass die im Sondervermögen befindlichen Mittel nicht Teil des allgemeinen Vermögens des Treugebers sind.


