
Finanzen verstehen und Vermögen aufbauen: Dein Weg zu finanzieller Freiheit
Deine finanzielle Zukunft hängt nicht vom Zufall ab, sondern von fundierten Entscheidungen. In unserer Kategorie Finanzen findest du verständliche Analysen, erprobte Sparstrategien und praxisnahe Anleitungen für den systematischen Vermögensaufbau. Ob Tagesgeld, breit gestreute ETFs, Altersvorsorge oder smarte Budgetierung: Wir erklären dir komplexe Finanzthemen ohne Fachchinesisch und zeigen dir geprüfte Tools, mit denen du mehr aus deinem Geld machst.
Freistellungsauftrag: Wie funktioniert er bei Kapitalerträgen?
Du erzielst Einkünfte aus Kapitalvermögen und möchtest wissen, wie Du die Abgeltungssteuer auf Zinsen, Dividenden...
Haushaltsbuch führen: So bekommst du deine Finanzen in den Griff
Mit einem Haushaltsbuch erhältst du die volle Kontrolle über deine finanzielle Situation und legst den...
Dividende einfach erklärt: Warum zahlen Unternehmen Geld an Aktionäre?
Du fragst dich, warum Unternehmen Gewinne mit ihren Aktionären teilen und Geld als Dividende auszahlen?...
Aktien oder ETF: Was ist der Unterschied?
Wenn du dein Geld anlegen möchtest, stehst du oft vor der Entscheidung zwischen dem Kauf...
Physische oder synthetische ETFs: Was ist der Unterschied?
Die Wahl zwischen physischen und synthetischen ETFs kann deine Anlagestrategie maßgeblich beeinflussen. Verstehst du die...
Thesaurierend oder ausschüttend: Was ist bei ETFs der Unterschied?
Bei der Wahl des richtigen Exchange Traded Funds (ETF) stehst du vor der Entscheidung zwischen...
Tracking Difference bei ETFs: Was bedeutet die Kennzahl?
Die Tracking Difference ist eine entscheidende Kennzahl für jeden ETF-Anleger, da sie die tatsächliche Wertentwicklung...
TER bei ETFs: Was sagt die Gesamtkostenquote aus?
Die Gesamtkostenquote (TER) bei ETFs ist ein entscheidender Faktor für deine Rendite, da sie direkt...
ETF-Sparplan: Wie funktioniert regelmäßiges Investieren?
Möchtest du dein Geld regelmäßig und strategisch anlegen, ohne dich täglich mit den Finanzmärkten auseinandersetzen...
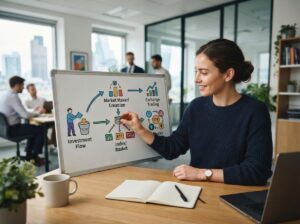
ETF einfach erklärt: Wie funktionieren börsengehandelte Indexfonds?
Du möchtest verstehen, wie börsengehandelte Indexfonds, kurz ETFs, funktionieren und dein Geld intelligent investieren? ETFs...
Umschuldung: Wann kann sich ein neuer Kredit lohnen?
Du stehst vor der Frage, ob eine Umschuldung deines bestehenden Kredits sinnvoll ist und wann...
Schulden abbauen: Welche Strategie hilft beim systematischen Rückzahlen?
Systematisch Schulden abbauen erfordert eine klare Strategie und Disziplin. Wenn du dich fragst, wie du...

Ratenkredit oder Dispo: Was ist der Unterschied?
Du stehst vor der Entscheidung zwischen einem Ratenkredit und einem Dispositionskredit und fragst dich, welcher...

Kredit vorzeitig ablösen: Wann ist das möglich?
Du möchtest deinen Kredit vorzeitig ablösen und fragst dich, ob und wann das möglich ist?...

Sondertilgung beim Kredit: Wann lohnt sie sich?
Du möchtest deinen Kredit schneller abbezahlen und fragst dich, wann sich eine Sondertilgung wirklich auszahlt?...

Kreditlaufzeit wählen: Kurze oder lange Laufzeit?
Die Wahl zwischen einer kurzen und einer langen Kreditlaufzeit beeinflusst maßgeblich die monatliche Belastung, die...

Dispozinsen berechnen: Was kostet ein überzogenes Konto?
Ein überzogenes Konto kann schnell zu einer unerwarteten Kostenfalle werden, wenn du nicht genau weißt,...

Kreditrate berechnen: Wie hoch ist die monatliche Belastung?
Du möchtest wissen, wie hoch deine monatliche Kreditrate sein wird, um deine Finanzen realistisch planen...

Dispokredit: Wie funktioniert der Überziehungsrahmen?
Wenn dein Girokonto kurzzeitig ins Minus rutscht, greift der Dispositionskredit – kurz Dispo – und...

Oder-Konto und Und-Konto: Was ist der Unterschied?
Du stehst vor der Entscheidung, welches Bankkonto die optimalen Konditionen für deine finanziellen Bedürfnisse bietet....

Nominalzins und Effektivzins: Was ist der Unterschied?
Wenn du ein Darlehen aufnimmst oder Geld anlegst, stößt du unweigerlich auf die Begriffe Nominalzins...

Gemeinschaftskonto: Für wen eignet sich ein gemeinsames Konto?
Ein Gemeinschaftskonto, auch als Oder-Konto bekannt, bietet dir und deinem Partner eine einfache Möglichkeit, finanzielle...

Einlagensicherung: Wie sicher ist Geld auf dem Bankkonto?
Dein Geld auf dem Bankkonto ist durch die Einlagensicherung geschützt, doch die genauen Bedingungen und...

Zinseszins berechnen: So wächst Geld über die Jahre
Dein Geld kann über die Jahre exponentiell wachsen, wenn du den Zinseszinseffekt verstehst und gezielt...

Festgeld: Wie funktioniert die Geldanlage?
Möchtest du dein Geld sicher anlegen und dabei von festen Zinsen profitieren? Festgeld bietet dir...

Tagesgeld oder Festgeld: Was ist der Unterschied?
Suchst du nach der besten Anlagemöglichkeit für dein Geld, die Sicherheit mit Rendite verbindet, stehst...

Fixkosten berechnen: Welche Ausgaben zählen dazu?
Die genaue Berechnung deiner Fixkosten ist entscheidend, um die finanzielle Gesundheit deines Unternehmens zu verstehen...

Tagesgeld: Wie funktioniert ein Tagesgeldkonto?
Du fragst dich, wie du dein Geld sicher und mit attraktiven Zinsen anlegen kannst, ohne...

Wie viel Geld sollte man im Monat sparen?
Die Frage, wie viel Geld du monatlich sparen solltest, ist fundamental für deine finanzielle Zukunft...

Sparquote berechnen: Wie viel vom Einkommen sparst du wirklich?
Deine Sparquote zu kennen, ist der Schlüssel, um zu verstehen, wie effektiv du finanzielle Ziele...

Wie hoch sollte der Notgroschen sein?
Dein finanzieller Schutzschirm, der sogenannte Notgroschen, ist essenziell, um unvorhergesehene Ausgaben wie Autoreparaturen oder Jobverlust...
Das sind die beliebtesten Finanzen Produkte


Finanzielle Souveränität: Warum aktives Geldmanagement unverzichtbar ist
Inflation, Nullzinsphasen, volatile Aktienmärkte und Rentenlücken verunsichern viele Menschen. Wer sein Geld heute lediglich auf dem unverzinsten Girokonto liegen lässt, verliert Jahr für Jahr spürbar an Kaufkraft. Umgekehrt wirkt die Flut an Finanznachrichten, Anlageprodukten und Fachbegriffen oft abschreckend. Viele zögern deshalb und verpassen wertvolle Jahre, in denen der Zinseszinseffekt für sie arbeiten könnte.
DayliNews.de baut diese Einstiegshürden systematisch ab. Wir vermitteln dir das nötige Finanzwissen so aufbereitet, dass du sofort handlungsfähig wirst. Bei uns erfährst du, wie moderne Geldanlage funktioniert, welche Risiken kalkulierbar sind und wie du deine Einnahmen und Ausgaben so strukturierst, dass am Monatsende verlässlich ein Überschuss für deine Zukunftsinvestitionen übrig bleibt.
Erfolgreicher Vermögensaufbau basiert auf Disziplin, klaren Strategien und den passenden Werkzeugen. Wir analysieren den Markt kontinuierlich für dich: Von kostengünstigen Neobrokern und gebührenfreien Konten bis hin zu professionellen Steuersoftware-Lösungen und Robo-Advisors. Wir zeigen dir genau, worauf es bei der Auswahl ankommt, damit dein Vermögen kontinuierlich wächst.
Die Themenschwerpunkte unserer Finanzen-Kategorie
Unsere redaktionellen Beiträge decken den gesamten Lebenszyklus deiner Finanzen ab. Wir betrachten Geld nicht isoliert, sondern als Mittel, um deine persönlichen Lebensziele sicher und planbar zu erreichen.
Vermögensaufbau mit ETFs, Aktien und Sparplänen
Der weltweite Kapitalmarkt bietet historisch betrachtet die verlässlichste Rendite für den langfristigen Vermögensaufbau. Mit börsengehandelten Indexfonds (ETFs) kannst du bereits mit kleinen monatlichen Beträgen in tausende Unternehmen weltweit investieren, ohne riskante Einzelwetten einzugehen. Wir erklären dir Schritt für Schritt, wie du dein erstes Wertpapierdepot eröffnest, welche Sparplanintervalle sinnvoll sind und wie ein krisensicheres Weltportfolio strukturiert wird.
Für eine reibungslose Umsetzung stellen wir dir moderne Online-Broker vor, die sich durch minimale Ordergebühren, kostenfreie Sparplanausführungen und intuitive Smartphone-Apps auszeichnen. So startest du deinen Vermögensaufbau ohne teure Bankberater und unnötige Verwaltungskosten.
Tagesgeld, Festgeld und Zinsoptimierung
Ein solides finanzielles Fundament erfordert einen jederzeit verfügbaren Notgroschen für unvorhergesehene Ausgaben wie Autoreparaturen oder Haushaltsdefekte. Wir zeigen dir, wie viele Monatsgehälter du auf der hohen Kante halten solltest und wo dein Notgroschen durch europäische Einlagensicherung geschützt ist.
Gleichzeitig vergleichen wir fortlaufend attraktive Zinsangebote für Tages- und Festgeldkonten. Mit modernen Zinsplattformen und Neobanken wechselst du bei Zinsanstiegen mit wenigen Klicks zu Anbietern mit Top-Konditionen, sodass dein Erspartes nicht der Entwertung anheimfällt.
Altersvorsorge, Rentenlücke und steuerliche Optimierung
Die gesetzliche Rente allein wird für künftige Generationen kaum ausreichen, um den gewohnten Lebensstandard im Alter zu halten. Wer eine Altersarmut vermeiden will, muss frühzeitig privat vorsorgen. Wir berechnen typische Rentenlücken, erklären Unterschiede zwischen betrieblicher Altersversorgung, privaten Rentenversicherungen und steuerbegünstigten Depotmodellen.
Zudem zeigen wir dir, wie du Steuern legal und effektiv sparst: Vom optimalen Ausnutzen des Sparer-Pauschbetrags bis hin zur softwaregestützten Einkommensteuererklärung. Digitale Steuer-Tools führen dich im Frage-Antwort-Stil durch alle Formulare und holen jedes Jahr im Schnitt vierstellige Beträge vom Finanzamt zurück.
Budgetierung, Konsumentscheidungen und Schuldenabbau
Jeder erfolgreiche Finanzplan beginnt mit einer ehrlichen Übersicht über den eigenen Cashflow. Wir stellen dir bewährte Methoden wie die 50/30/20-Regel vor und zeigen, wie du Fixkosten und variable Konsumausgaben effizient trennst. Sollten Kredite oder Verbindlichkeiten bestehen, vermitteln wir dir praxiserprobte Tilgungsstrategien wie die Schneeball- oder Lawinen-Methode.
Mit durchdachten Haushaltsbuch-Apps und digitalen Kontomanagern kategorisierst du deine Transaktionen automatisch. Unnötige Abonnements, doppelte Verträge oder versteckte Bankgebühren werden sofort sichtbar und können gezielt gekündigt werden.
Transparente Finanzentscheidungen statt teurer Fehlberatung
Viele traditionelle Filialbanken vertreiben bevorzugt hauseigene Produkte mit hohen Ausgabeaufschlägen und laufenden Verwaltungsgebühren von 1,5 bis 2,5 Prozent pro Jahr. Über Jahrzehnte hinweg fressen diese Gebühren einen beträchtlichen Teil deiner Gesamtrendite auf. Wer seine Finanzen selbst steuert, spart diese Kosten vollständig ein.
DayliNews.de agiert als unabhängiges Informationsportal. Wir verkaufen weder eigene Fonds noch vermitteln wir Kredite aus eigenem Bestand. Wir vergleichen Plattformen, Software und Tools anhand harter Fakten: Transparenz der Kosten, regulatorische Sicherheit, Benutzerfreundlichkeit und Einlagenschutz. Über unsere Empfehlungslinks gelangst du direkt zu etablierten Brokern, Banken und Anbietern, bei denen du moderne Finanzprodukte zu fairen Bedingungen nutzen kannst.
Typische Finanzziele und empfohlene Werkzeuge im Überblick
Die nachfolgende Tabelle veranschaulicht gängige finanzielle Etappenziele, die passende Anlagestrategie und erprobte Produktlösungen:
| Finanzielles Ziel | Strategischer Lösungsansatz | Empfohlene Finanz- und Softwarelösung |
|---|---|---|
| Aufbau einer sicheren Notfallreserve | Flexible Anlage von 3 bis 6 Nettomonatsgehältern mit täglicher Verfügbarkeit und Einlagensicherung. | Gebührenfreie Tagesgeldkonten renommierter Banken, europäische Zinsmarktplätze. |
| Langfristiger Vermögensaufbau und Altersvorsorge | Monatliche, automatisierte Sparpläne in weltweit gestreute Aktien-ETFs (z. B. MSCI World / All-Country). | Kostengünstige Online-Broker (Neobroker), Robo-Advisor mit automatischer Rebalancierung. |
| Optimierung der monatlichen Haushaltsausgaben | Laufende Ausgaben erfassen, Sparpotenziale aufdecken und Konsumimpulse dämpfen. | Multibanking-Apps mit Budgetfunktion, digitale Haushaltsbuch-Programme. |
| Maximale Rückerstattung zu viel gezahlter Steuern | Nutzung aller Werbungskosten, Sonderausgaben und Pauschalen ohne teuren Steuerberater. | Geprüfte Steuersoftware mit digitaler ELSTER-Anbindung für PC und Smartphone. |
| Strukturierter Abbau bestehender Konsumkredite | Umschuldung teurer Dispokredite in planbare Ratenkredite mit niedrigerem Festzins. | Unabhängige Kreditvergleichsportale, Umschuldungsrechner. |
In 5 Schritten zu geordneten Finanzen: Ein strukturierter Leitfaden
Ein planvolles Vorgehen schützt vor Fehlern und sorgt für schnelle Erfolge beim Sparen und Investieren:
- Kassensturz und Liquiditätsprüfung: Verschaffe dir einen vollständigen Überblick über sämtliche monatliche Einnahmen und wiederkehrende Fixkosten. Schließe bestehende Kontokorrent- oder Kreditkartenschulden als erstes ab, da deren Zinsen jede Anlagerendite übersteigen.
- Notgroschen parken: Überweise deine Notfallreserve auf ein separates Tagesgeldkonto. So gerät das Geld nicht versehentlich in den täglichen Konsumkreislauf, bleibt im Ernstfall jedoch binnen 24 Stunden abrufbar.
- Sparquote festlegen: Bestimme einen festen monatlichen Betrag, den du direkt nach Gehaltseingang investierst (Prinzip: Bezahle dich selbst zuerst). Schon 25 bis 50 Euro monatlich reichen für den Start völlig aus.
- Depot eröffnen und Sparplan automatisieren: Wähle über unsere Empfehlungen einen passenden Online-Broker aus, eröffne das Depot legitimiert per Video-Ident und richte einen Dauerauftrag auf einen breit aufgestellten Welt-ETF ein.
- Regelmäßiges Rebalancing und Optimierung: Überprüfe einmal jährlich deine Ausgabenstruktur und deine Depotallokation. Passe Sparraten bei Gehaltserhöhungen an und mache deine jährliche Steuererklärung mit spezialisierter Software.
Warum geringe Kosten der Schlüssel zum Anlageerfolg sind
Beim langfristigen Investieren gibt es nur wenige Stellschrauben, die du zu hundert Prozent selbst kontrollieren kannst: Die Marktentwicklung gehört nicht dazu, die Produkt- und Transaktionskosten hingegen schon. Ein Unterschied von nur 1,5 Prozent jährlicher Gebühr zwischen einem teuren Bankfonds und einem günstigen ETF summiert sich über einen Anlagezeitraum von 30 Jahren bei normalem Sparvolumen auf mehrere zehntausend Euro entgangenen Vermögenszuwachs.
Aus diesem Grund legen unsere Artikel höchsten Wert auf kostenschonende Lösungen. Wir stellen dir Broker vor, die auf Depotführungsgebühren verzichten, und weisen auf ETFs mit niedriger Gesamtkostenquote (TER) hin. Was du an Gebühren einsparst, verbleibt in deinem Depot und verzinst sich über Jahrzehnte hinweg exponentiell.
Wichtige Werkzeuge für dein persönliches Finanzmanagement
Um deine Finanzen professionell aufzustellen, benötigst du keine teure Spezialausstattung. Wenige, gezielt ausgewählte digitale Helfer reichen vollkommen aus:
Moderne Wertpapierdepots und Neobroker
Ein modernes Depot ermöglicht den Handel von Aktien, Anleihen und ETFs bequem per Smartphone oder Browser. Führende Anbieter zeichnen sich durch den Verzicht auf pauschale Depotgebühren, eine große Auswahl an kostenlosen Sparplänen sowie intuitive Ordermasken aus. Wir stellen dir regulierte Anbieter mit deutscher BaFin-Lizenz oder europäischer Banklizenz vor, bei denen deine Wertpapiere als rechtlich geschütztes Sondervermögen verwahrt werden.
Multibanking- und Budgetierungs-Apps
Wer Konten bei unterschiedlichen Banken führt, verliert leicht den Überblick. Moderne Multibanking-Tools bündeln Girokonten, Tagesgelder, Kreditkarten und Depots in einer einzigen geschützten Oberfläche. Durch automatische Kategorisierungsfunktionen erkennst du sofort, wie viel Geld du in den Bereichen Wohnen, Ernährung, Freizeit und Mobilität ausgibst, und kannst feste Budgetgrenzen definieren.
Automatisierte Steuersoftware
Der deutsche Gesetzgeber bietet zahlreiche Möglichkeiten, Steuern über die jährliche Einkommensteuererklärung zurückzuholen. Da Steuerberater für einfache Angestelltenverhältnisse oft zu teuer sind, lohnt sich der Einsatz moderner Steuersoftware. Diese Programme prüfen deine Angaben auf Plausibilität, geben intelligente Spartipps und übertragen die Daten verschlüsselt an die Finanzverwaltung.
Kredit- und Zinsvergleichsportale
Ganz gleich, ob du einen Ratenkredit für eine notwendige Anschaffung suchst oder bestehende Verbindlichkeiten umschulden möchtest: Große Zinsunterschiede zwischen verschiedenen Kreditinstituten machen unabhängige Vergleiche unverzichtbar. Wir verlinken dich zu etablierten Plattformen, die den Markt transparent scannen und bonitätsabhängig die besten Konditionen filtern.
Häufig gestellte Fragen zum Thema Finanzen
Welches Risiko gehe ich beim Investieren in ETFs ein?
Aktien-ETFs unterliegen den natürlichen Kursschwankungen der weltweiten Börsen. Es gibt Zeiten, in denen der Depotwert vorübergehend sinkt. Investierst du jedoch breit gestreut in hunderte oder tausende Unternehmen weltweit und bringst einen Anlagehorizont von mindestens 10 bis 15 Jahren mit, haben sich weltweite Aktienmärkte in der Vergangenheit stets erholt und im Schnitt Renditen von 6 bis 8 Prozent pro Jahr erzielt. Wichtig ist, nur Geld anzulegen, das du nicht kurzfristig benötigst.
Wie viel Geld sollte ich als Notgroschen auf dem Tagesgeldkonto bereithalten?
Als Faustformel gelten 3 bis 6 Nettomonatsgehälter. Die genaue Summe hängt von deiner Lebenssituation ab: Ein festangestellter Single zur Miete benötigt in der Regel weniger Puffer als eine selbstständige Person mit Familie und Eigenheim. Der Notgroschen dient nicht der Rendite, sondern der finanziellen Absicherung gegen unvorhersehbare Notlagen.
Verkauft DayliNews.de Finanzprodukte oder berät individuell zu Geldanlagen?
Nein, DayliNews.de erbringt keine Finanz-, Rechts- oder Steuerberatung im Sinne gesetzlicher Vorschriften und vertreibt keine eigenen Finanzprodukte. Wir stellen dir unabhängige, redaktionell recherchierte Fachinformationen und Entscheidungshilfen bereit. Wenn du einem Empfehlungslink folgst, gelangst du direkt zu lizenzierten Banken, Brokern oder Händlern, bei denen du eigenverantwortlich Konten eröffnen oder Produkte erwerben kannst.
Sind meine Einlagen bei den empfohlenen Banken und Brokern geschützt?
Wir verlinken ausschließlich auf Banken und Broker, die der gesetzlichen europäischen Einlagensicherung unterliegen. Diese schützt Guthaben auf Giro-, Tagesgeld- und Festgeldkonten bis zu einem Betrag von 100.000 Euro pro Kunde und Bankinstitut. Bei Wertpapierdepots gilt das investierte Geld als Sondervermögen: Im Fall einer Insolvenz des Brokers fließen die Wertpapiere nicht in die Insolvenzmasse ein, sondern verbleiben zu hundert Prozent in deinem Eigentum.
Ab welchem monatlichen Betrag lohnt sich die Eröffnung eines Wertpapierdepots?
Dank moderner Online-Broker und Neobroker kannst du bereits ab 1 Euro pro Monat einen ETF-Sparplan einrichten. Es ist nicht erforderlich, über große Startsummen zu verfügen. Entscheidend ist, frühzeitig mit regelmäßigen Einzahlungen zu beginnen, um langfristig vom Zinseszinseffekt zu profitieren.
Wie unterscheidet sich ein Neobroker von einer klassischen Filialbank?
Neobroker verzichten auf ein teures Filialnetz und wickeln sämtliche Prozesse digital per Smartphone-App oder Webportal ab. Durch diese verschlankte Struktur bieten sie die Depotführung meist komplett kostenlos an und verlangen nur minimale oder gar keine Transaktionsgebühren für den Kauf von Aktien und ETFs. Hinsichtlich der regulatorischen Aufsicht und der Verwahrung von Wertpapieren gelten für Neobroker dieselben strengen gesetzlichen Sicherheitsanforderungen wie für traditionelle Kreditinstitute.